Domain erdgasreinigung.de kaufen?
Wir ziehen mit dem Projekt
erdgasreinigung.de um.
Sind Sie am Kauf der Domain
erdgasreinigung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erdgasreinigung.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
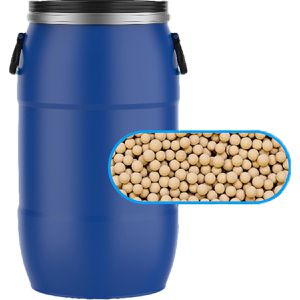
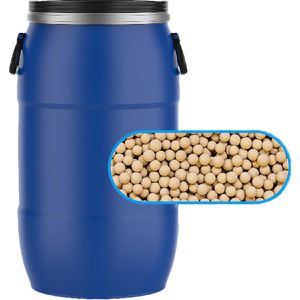
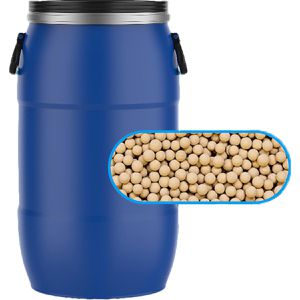
Giebel Molekularsieb 35.0530.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 25 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!321,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0500.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 25 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!309,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
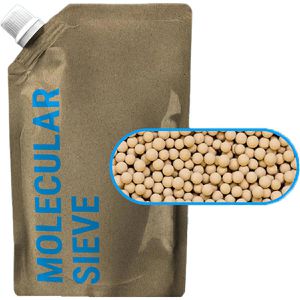
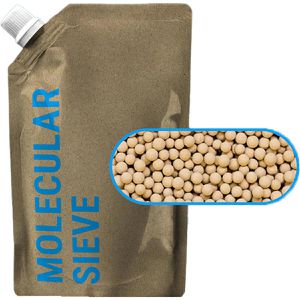
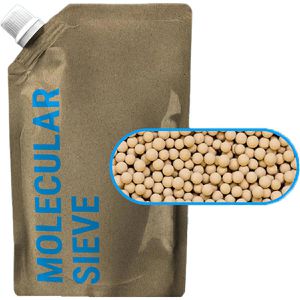
Giebel Molekularsieb 35.0504.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 1 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0531.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 1 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Giebel Molekularsieb Körnung 1,6-2,5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 1 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,4 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 1,62,5 mm Gleichmäßige Partikelqualität (99,1 %) bei einer Schüttdichte von 0,78 g/m Gute mechanische Eigenschaften (Druckfestigkeit 40 N/Stück, Abriebgrad 0,12 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb Körnung 1,6-2,5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 25 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,4 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 1,62,5 mm Gleichmäßige Partikelqualität (99,1 %) bei einer Schüttdichte von 0,78 g/m Gute mechanische Eigenschaften (Druckfestigkeit 40 N/Stück, Abriebgrad 0,12 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!309,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0530.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 25 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!321,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0500.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 25 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!309,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
Giebel Molekularsieb 35.0504.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 1 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0531.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 1 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
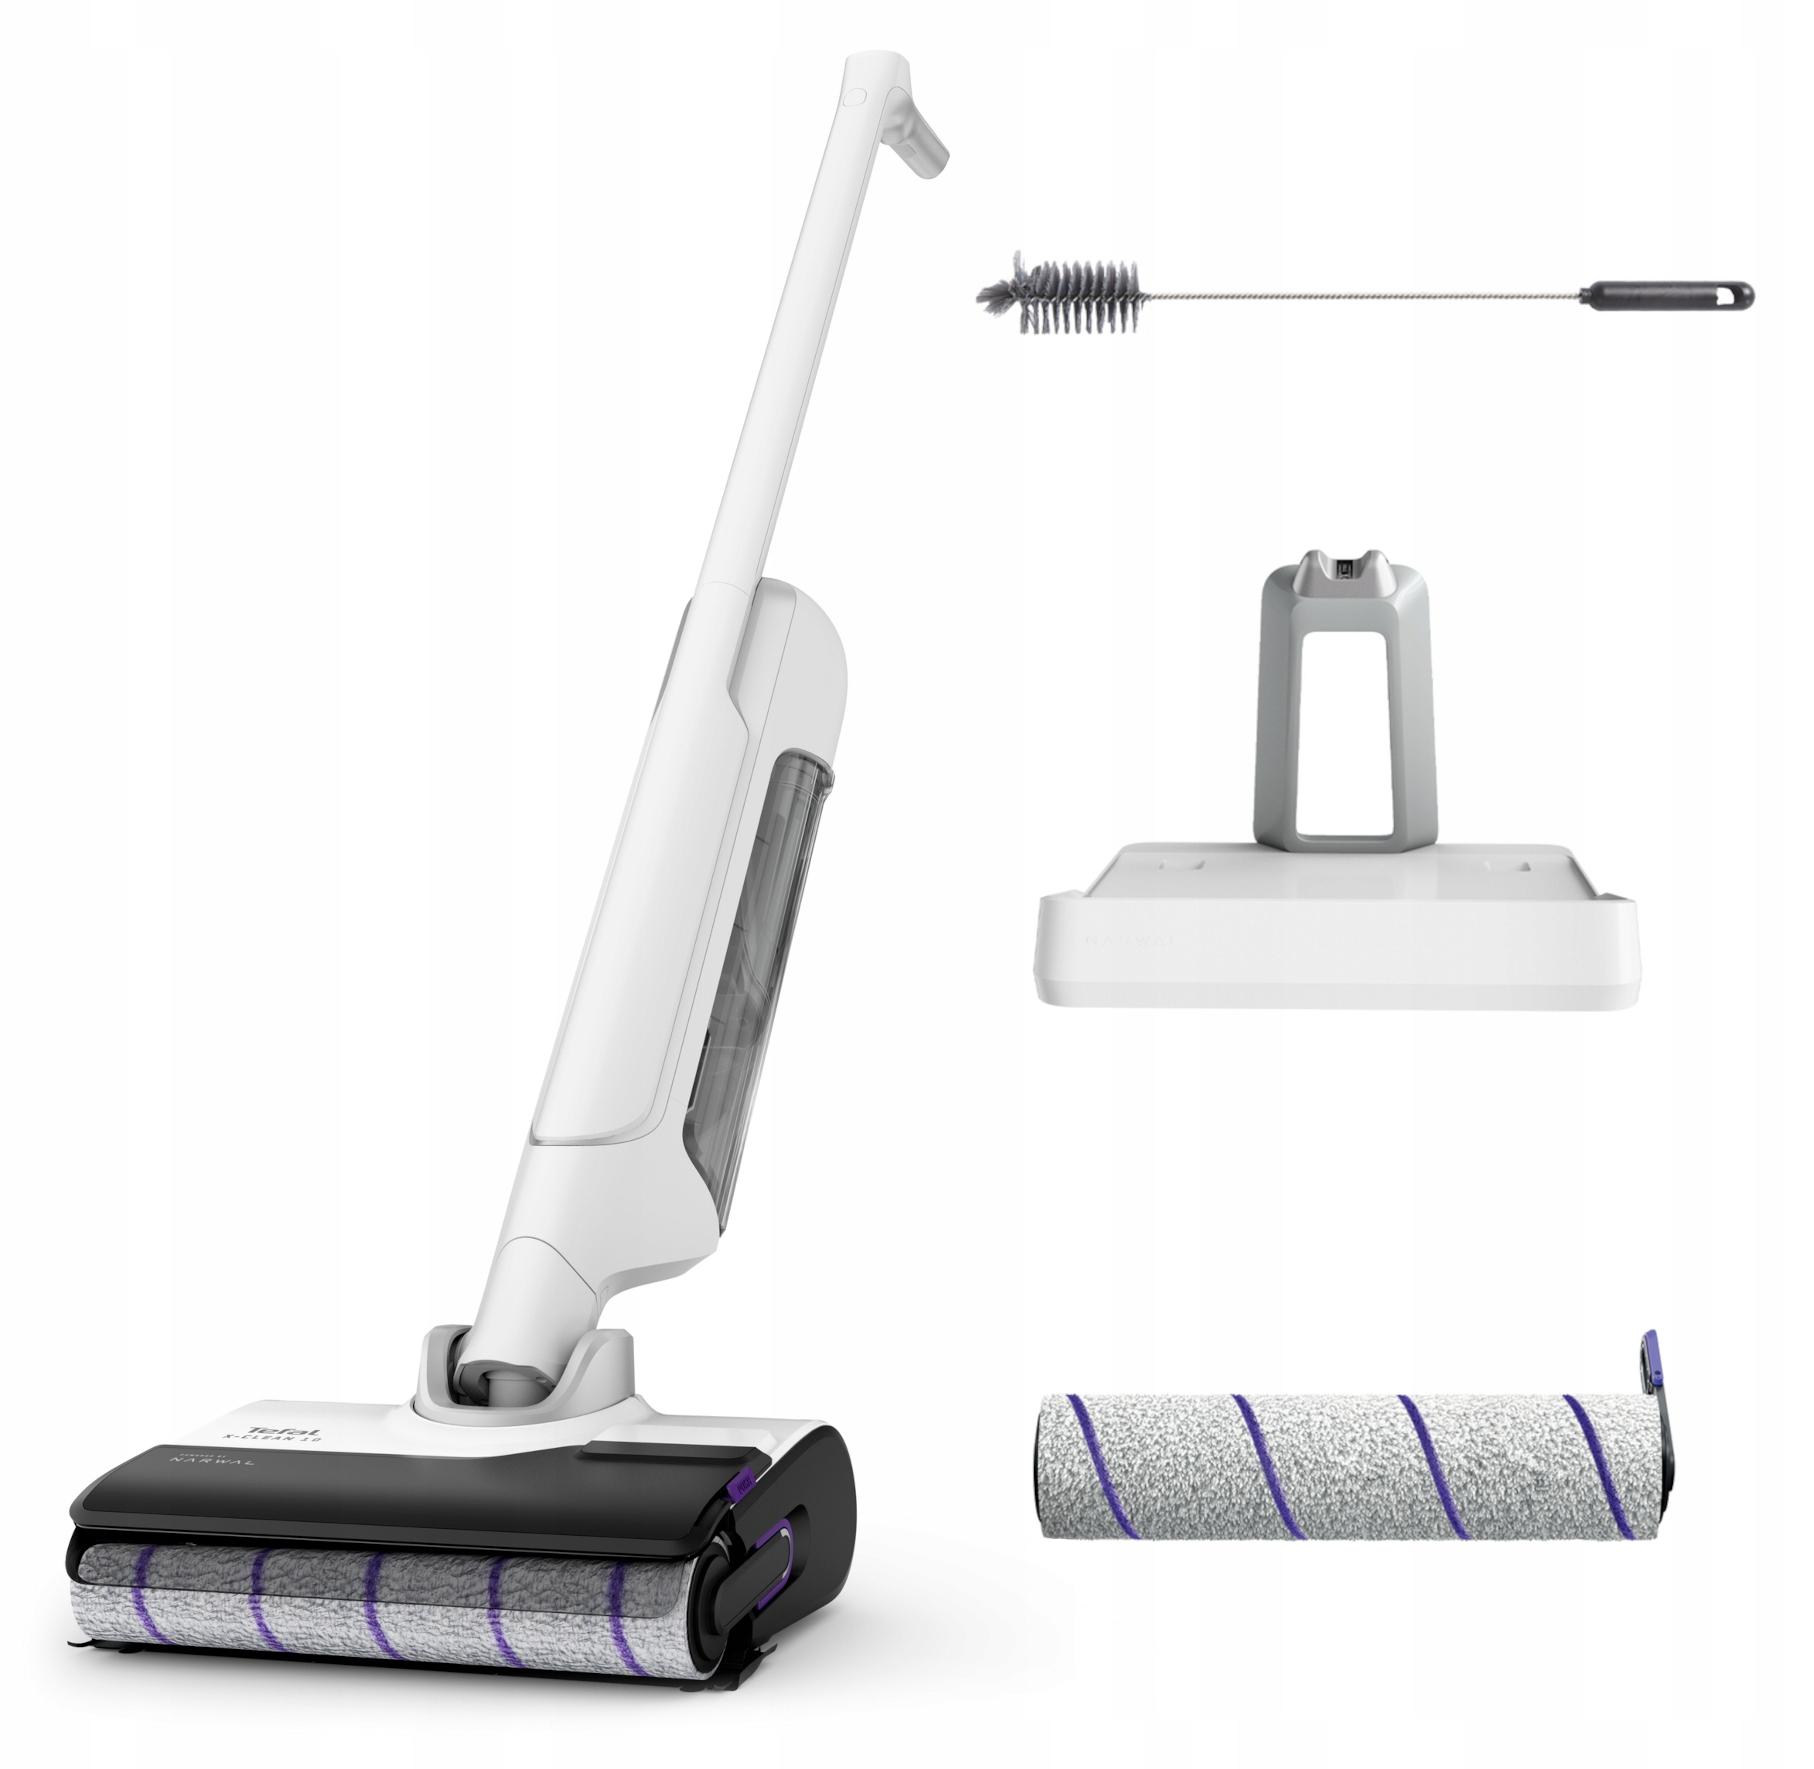
Vertikaler 2W1 Tefal X-Clean 10 18K Pa Staubsauger mit automatischer Reinigung und TrocknungVertikaler Kabelloser Waschstaubsauger Tefal X-Clean 10Modell: GF7540Spüren Sie, wie moderne Technologie in Ihr Zuhause einzieht und die tägliche Reinigung in eine intelligente Symphonie der Ordnung verwandelt. Lernen Sie den X-Clean 10 kennen - einen Vertikalstaubsauger, der für Sie mitdenkt und sich mühelos um die Sauberkeit Ihres Hauses kümmert! Intelligente Lösungen und Vielseitigkeit machen die Reinigung einfach und effizient, und dank u. a. 18 000 Pa Saugleistung und automatischem Selbstreinigungs- und Trocknungssystem vergessen Sie die lästige Reinigung des Geräts und entfernen sogar die schwierigsten Verschmutzungen. GrundinformationenMotorleistung: 200 WSaugleistung: 18 000 PaLadezeit: 3.5hDrehgeschwindigkeit der Walze: 550 U/minBetriebszeit: bis zu 60 min (Eco)/30 min (Max)Dauer des Selbstreinigungsmodus: 30-60 minLautstärke: 72-76 dB je nach ModusFassungsvermögen des Schmutzwassertanks: 790 mlFassungsvermögen des Frischwassertanks: 670 ml Zusätzliche InformationenErmöglicht654,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.